SCI à l'impôt sur le revenu : que déclare la société et que déclarent les associés ?
Articuler la déclaration 2072 de la SCI et la quote-part portée par chaque associé.
15/07/2026Lire →
Articuler la déclaration 2072 de la SCI et la quote-part portée par chaque associé.

Comprendre les limites propres aux déficits et amortissements d'une location meublée non professionnelle.
Reconstituer les sommes réellement imposables d'une location nue.

La condition de maintien en location après imputation sur le revenu global.
Séparer intérêts d'emprunt et autres charges avant d'imputer le déficit.
Déduire les provisions puis réintégrer la part récupérable ou non déductible.

Matériaux, main-d'œuvre personnelle et justificatifs au régime réel.

Distinguer entretien, réparation, amélioration, reconstruction et agrandissement.

La répartition des démarches entre le notaire et le vendeur après une cession.
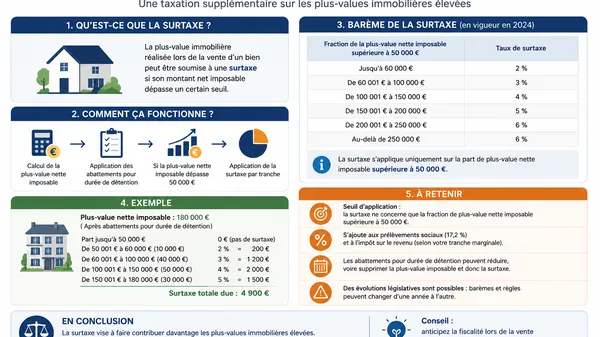
Seuil, base et contrôle du calcul de la taxe sur les plus-values élevées.
Deux calendriers d'abattement distincts pour l'impôt et les prélèvements sociaux.

Calculer la plus-value brute sans oublier les frais admis ni compter deux fois les travaux.
Comprendre l'exonération conditionnée au remploi du prix dans une résidence principale.
Conditions d'occupation et précautions après un déménagement avant la vente.

Catégorie de revenus, régimes et obligations : orienter un propriétaire avant la mise en location.

Comparer l'abattement forfaitaire avec les charges réellement déductibles d'une location nue.
La liste pratique des documents à réunir avant la déclaration 2027 pour contrôler ses revenus fonciers et ses charges.