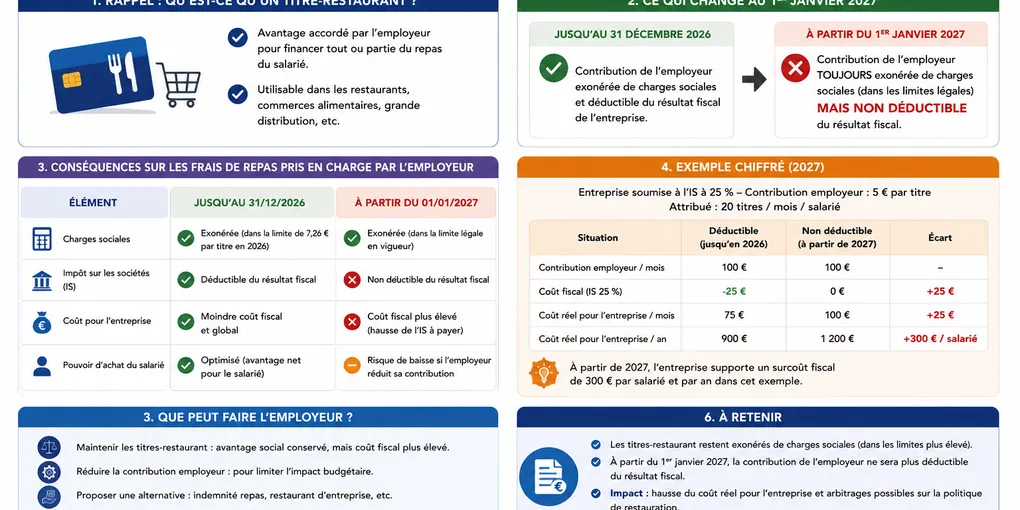
Le titre-restaurant finance une partie du repas. Lorsque vous optez pour les frais réels, la contribution de l’employeur doit être retranchée du coût que vous prétendez avoir personnellement supporté.
Le surcoût, pas le déjeuner entier
Le repas reste une dépense personnelle pour sa valeur normale à domicile. La déduction vise le surcoût imposé par le travail : prix admissible du repas, diminué de la valeur de référence d’un repas à domicile et de la participation patronale.
Exemple sans valeur périmée
Un repas coûte 14 €. Une partie est financée par l’employeur via le titre. Le salarié retire cette participation, puis la valeur fiscale du repas à domicile. Seul le résultat positif peut entrer dans le calcul, pour les jours réellement travaillés dans les conditions requises.
Reconstituer les jours
Retirez congés, télétravail, arrêts, repas offerts et journées où vous êtes rentré déjeuner. Conservez relevé des titres, factures ou preuve de cantine et calendrier professionnel.
Sans justificatif détaillé, une évaluation peut être admise dans certaines conditions, mais elle ne permet pas de cumuler arbitrairement forfait, titre et dépense réelle.
Le futur module repas demandera prix, part employeur, nombre de jours et justificatif, puis affichera chaque soustraction pour rendre le résultat vérifiable.
Restaurant, cantine ou repas apporté
Avec un restaurant ou une cantine, la facture ou le relevé établit le coût. Pour un repas préparé à domicile, on ne déduit pas automatiquement le prix estimé des ingrédients en plus de la valeur de référence. La méthode officielle applicable doit être suivie.
Journée avec déplacement
Si un repas est déjà remboursé par une note de frais ou inclus dans une indemnité de déplacement, il ne rejoint pas le calcul ordinaire des repas. Identifiez les journées concernées avant de multiplier un montant annuel.
Décider si l’effort en vaut la peine
Après participation employeur et valeur du repas à domicile, le surcoût unitaire peut être faible. Multipliez-le par les seuls jours admissibles, puis comparez le total avec le gain de la déduction de 10 %.
Le décompte doit présenter date ou rythme, lieu de travail, possibilité de rentrer déjeuner, prix, titre-restaurant et résultat. Cette transparence évite les forfaits arbitraires et permet une vérification simple.
Repère temporel : les montants et formulaires cités reposent sur les sources officielles disponibles au 19 juillet 2026. La documentation de la campagne 2027 prévaut pour toute valeur qui aurait évolué depuis.
Calculer uniquement le reste réellement supporté
Pour chaque journée ouvrant droit à un frais de repas, identifiez le coût payé, la participation de l’employeur et l’usage éventuel d’un titre-restaurant. La même dépense ne peut pas être déduite comme si elle avait été intégralement financée par le salarié. Conservez les justificatifs et un calendrier des jours concernés, notamment lorsque télétravail, congés et déplacements alternent.
Ne multipliez pas automatiquement un forfait par tous les jours travaillés. La déduction suppose que les conditions des frais réels soient réunies et que le calcul tienne compte de la valeur du repas pris à domicile ainsi que des remboursements obtenus. Comparez enfin le total de tous les frais professionnels à la déduction forfaitaire : un calcul de repas exact peut rester sans intérêt fiscal si l’ensemble des frais réels est inférieur.
Déduire seulement le reste réellement professionnel
En frais réels, la dépense de repas doit être diminuée de la valeur du repas pris à domicile et de la participation de l’employeur, notamment via les titres-restaurant. Déduire le prix total du déjeuner créerait un double avantage. Reconstituez le coût et les participations jour par jour ou selon un relevé fiable.
Exemple fictif : un salarié paie un repas 14 €, utilise un titre-restaurant financé en partie par son entreprise et travaille loin de son domicile. Il ne retient pas 14 € comme frais déductible. Il applique la méthode officielle, conserve les justificatifs et exclut les jours de congé ou de télétravail sans dépense comparable. La déduction forfaitaire de 10 % reste l’alternative : comparez-la au total de tous les frais réels, pas aux seuls repas.