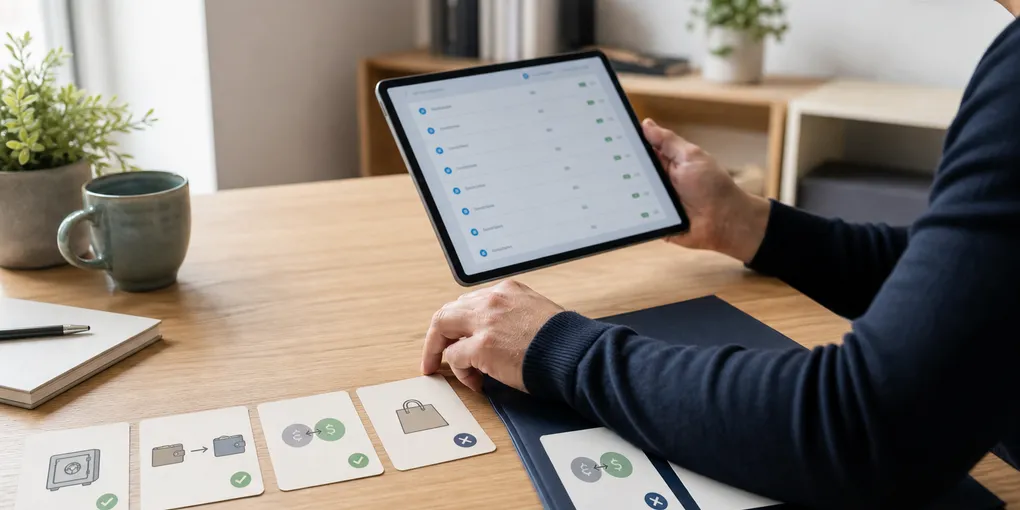
Pour un particulier, l’achat d’un actif numérique n’est pas en lui-même une plus-value imposable. L’imposition apparaît lors de certaines cessions à titre onéreux, notamment contre une monnaie ayant cours légal ou pour acheter un bien ou un service.
Les échanges entre actifs
Dans le régime actuel des particuliers, certains échanges d’actifs numériques sans soulte bénéficient d’un sursis et ne déclenchent pas immédiatement le calcul. Ajouter ou recevoir une soulte peut changer l’analyse. Les revenus de staking, minage ou rémunérations ne doivent pas être confondus avec les plus-values de cession.
Exemple
Une personne achète du bitcoin, l’échange contre un autre jeton, puis utilise une partie du portefeuille pour acheter un ordinateur. Elle isole l’achat de l’ordinateur comme cession imposable potentielle et calcule la fraction de plus-value selon la valeur globale du portefeuille au moment de l’opération.
Le calcul est global
La formule ne consiste pas simplement à soustraire le prix du bitcoin vendu. Elle utilise le prix total d’acquisition du portefeuille, sa valeur au moment de la cession et les cessions antérieures. Un historique complet est indispensable.
Exportez toutes les plateformes et portefeuilles, y compris les frais. La fréquence et les conditions de l’activité peuvent entraîner une autre catégorie fiscale. Au 19 juillet 2026, les valeurs et documents propres à la campagne 2027 ne sont pas encore tous officiels ; aucune donnée 2027 non publiée n’est présentée ici comme définitive.
Paiements par carte crypto
Une carte qui convertit automatiquement des actifs en euros à chaque achat peut générer de nombreuses cessions imposables. Exportez le détail des conversions ; le relevé bancaire du commerçant ne suffit pas.
Stablecoins et soultes
Le nom « stable » ne décide pas du traitement. Vérifiez si l’échange reste entre actifs numériques entrant dans le sursis actuel et s’il comporte une soulte.
Revenus reçus en crypto
Un salaire, une prestation ou une récompense peut être imposable à sa réception selon sa catégorie, puis produire une plus-value ultérieure lors de la cession. Conservez la valeur en euros à chaque étape pour éviter de taxer ou d’omettre deux fois la même création de valeur.
Le logiciel choisi doit agréger toutes les plateformes, portefeuilles et paiements, documenter les cours utilisés et produire l’annexe française. Une promesse de « calcul automatique universel » doit être vérifiée.
Repère temporel : les règles décrites sont celles officiellement disponibles au 19 juillet 2026. Pour la déclaration 2027, la notice et les formulaires publiés par l’administration constituent la référence définitive.
Qualifier avant de calculer
Classez chronologiquement achats, ventes contre monnaie, paiements de biens ou services, échanges entre actifs, transferts entre vos propres portefeuilles et frais. Toutes les lignes d’un export ne correspondent pas à une cession imposable. À l’inverse, un paiement direct en crypto peut nécessiter une analyse même si aucun euro n’est revenu sur le compte bancaire.
Consolidez les plateformes et portefeuilles : le calcul fiscal ne doit pas être limité au compte depuis lequel l’actif a été vendu. Conservez les cours ou valorisations utilisés, les identifiants de transaction et la méthode de rapprochement. Si l’activité devient habituelle ou exercée dans des conditions professionnelles, ne continuez pas automatiquement à appliquer le régime du particulier. La qualification dépend des faits et doit être réexaminée lorsque le volume ou l’organisation change.
Qualifier chaque mouvement avant le calcul
Un transfert entre vos propres portefeuilles, un échange entre actifs numériques et une conversion contre une monnaie ayant cours légal ne produisent pas nécessairement le même événement fiscal. Exportez l’historique complet de toutes les plateformes et éliminez les doublons de transfert avant de calculer les cessions.
Exemple fictif : Hugo achète un actif, le déplace vers un portefeuille personnel, l’échange puis utilise une partie pour payer un bien. Il ne traite pas chaque ligne technique comme une vente identique. Il documente la valeur globale du portefeuille et le prix de cession selon la formule officielle applicable. Les activités habituelles ou professionnelles peuvent relever d’un autre régime. Un logiciel facilite les calculs, mais son résultat doit rester vérifiable avec les données brutes.